当サイトの記事は編集部がメーカー公式情報などの公開情報をもとに独自に調査・執筆しています。記事内にはアフィリエイト広告を含む場合があります。
カローラツーリングの見積もりで「残クレなら月々この金額です」と言われて、『安く見えるけど、結局損なんじゃないの?』とモヤモヤしていませんか。
結論から言うと、残クレは総支払額では通常ローンより多くなりやすい払い方です。ただ、数年ごとに乗り換える人には、月々を抑えられるメリットがあります。損か得かは、何年乗るつもりかでほぼ決まります。
この記事を読めば、実際の車両価格で計算した月々と総支払額を比べて、自分に残クレが合うかどうかが分かります。
残クレってどんな仕組み?
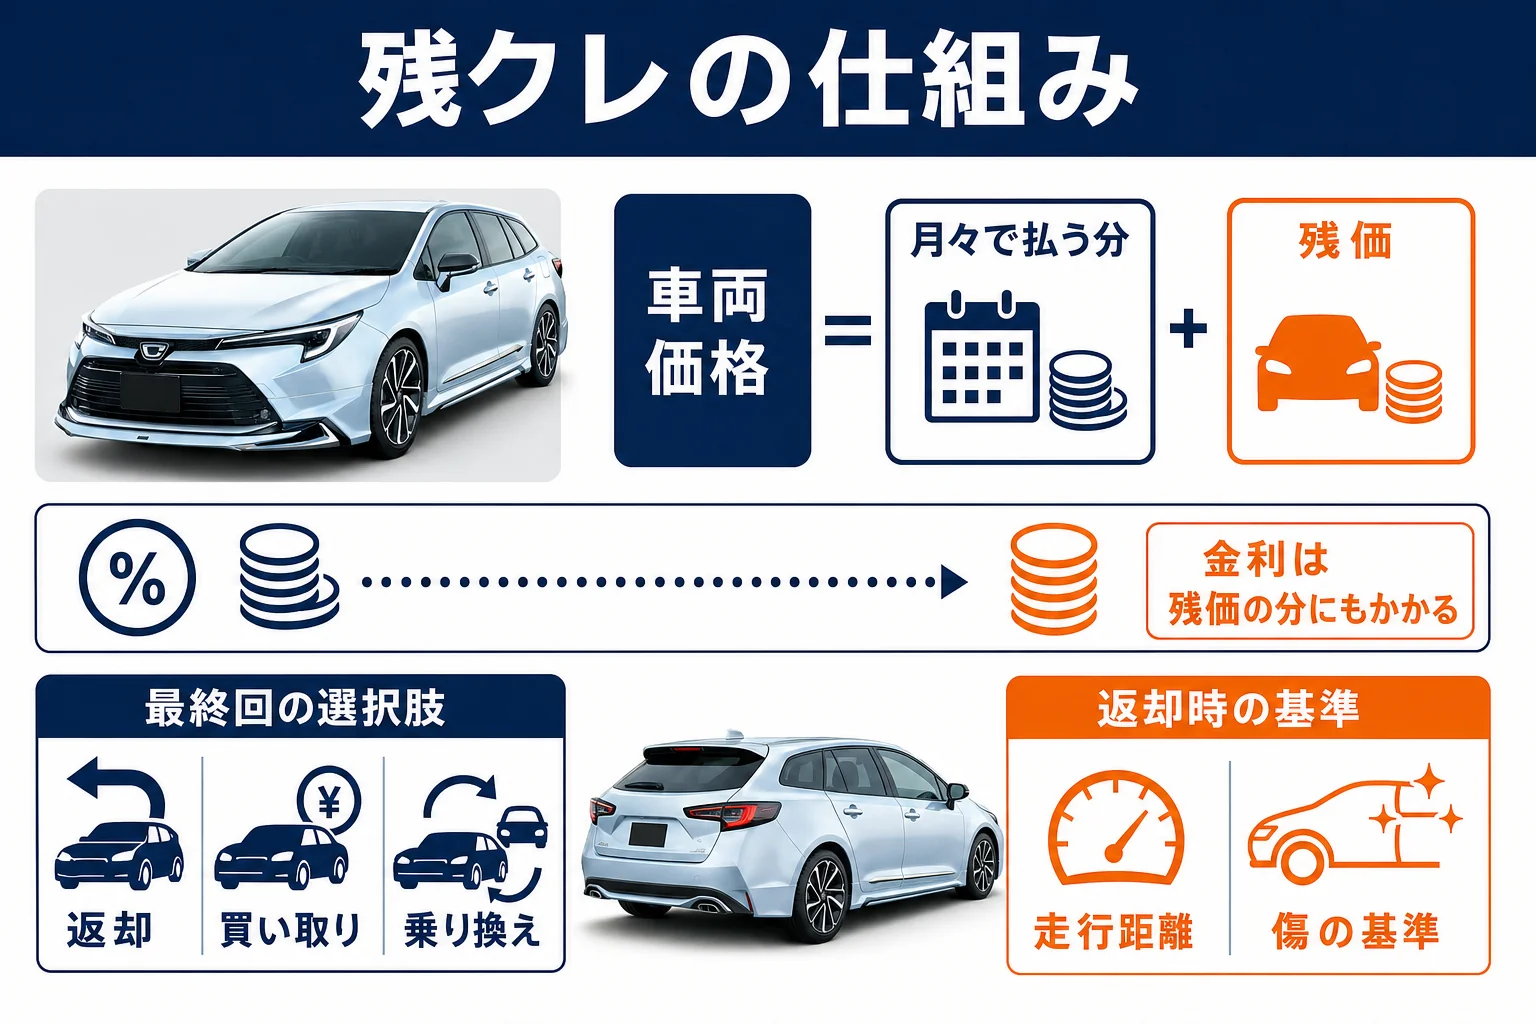
残クレは「残価設定型クレジット」の略です。数年後の下取り価格(残価)をあらかじめ決めて、その分を最終回に回す払い方なんです。
例えば300万円の車で、5年後の残価が100万円と決まったとします。月々で払うのは残りの200万円ぶんと、全体にかかる金利だけになります。
| 払い方 | 月々に払うもの | 最後に残るもの |
|---|---|---|
| 現金一括 | なし | なし(車は自分のもの) |
| 通常ローン | 車両価格の全額+金利 | なし(完済で自分のもの) |
| 残クレ | 車両価格から残価を引いた分+金利 | 最終回に残価を払うか、車を返すか |
ここが大事なところです。残クレの金利は、据え置いた残価の分にもかかるのが一般的です。
つまり、月々は軽くなっても、払う利息の合計は通常ローンより多くなりやすいんです。
残クレは月々を軽くする代わりに、利息の合計が増えやすい払い方です。3〜5年で乗り換えるなら選ぶ価値があり、長く乗り続けるなら通常ローンや現金の方が総額は少なくなりやすいです。
月々と総支払額を計算してみた
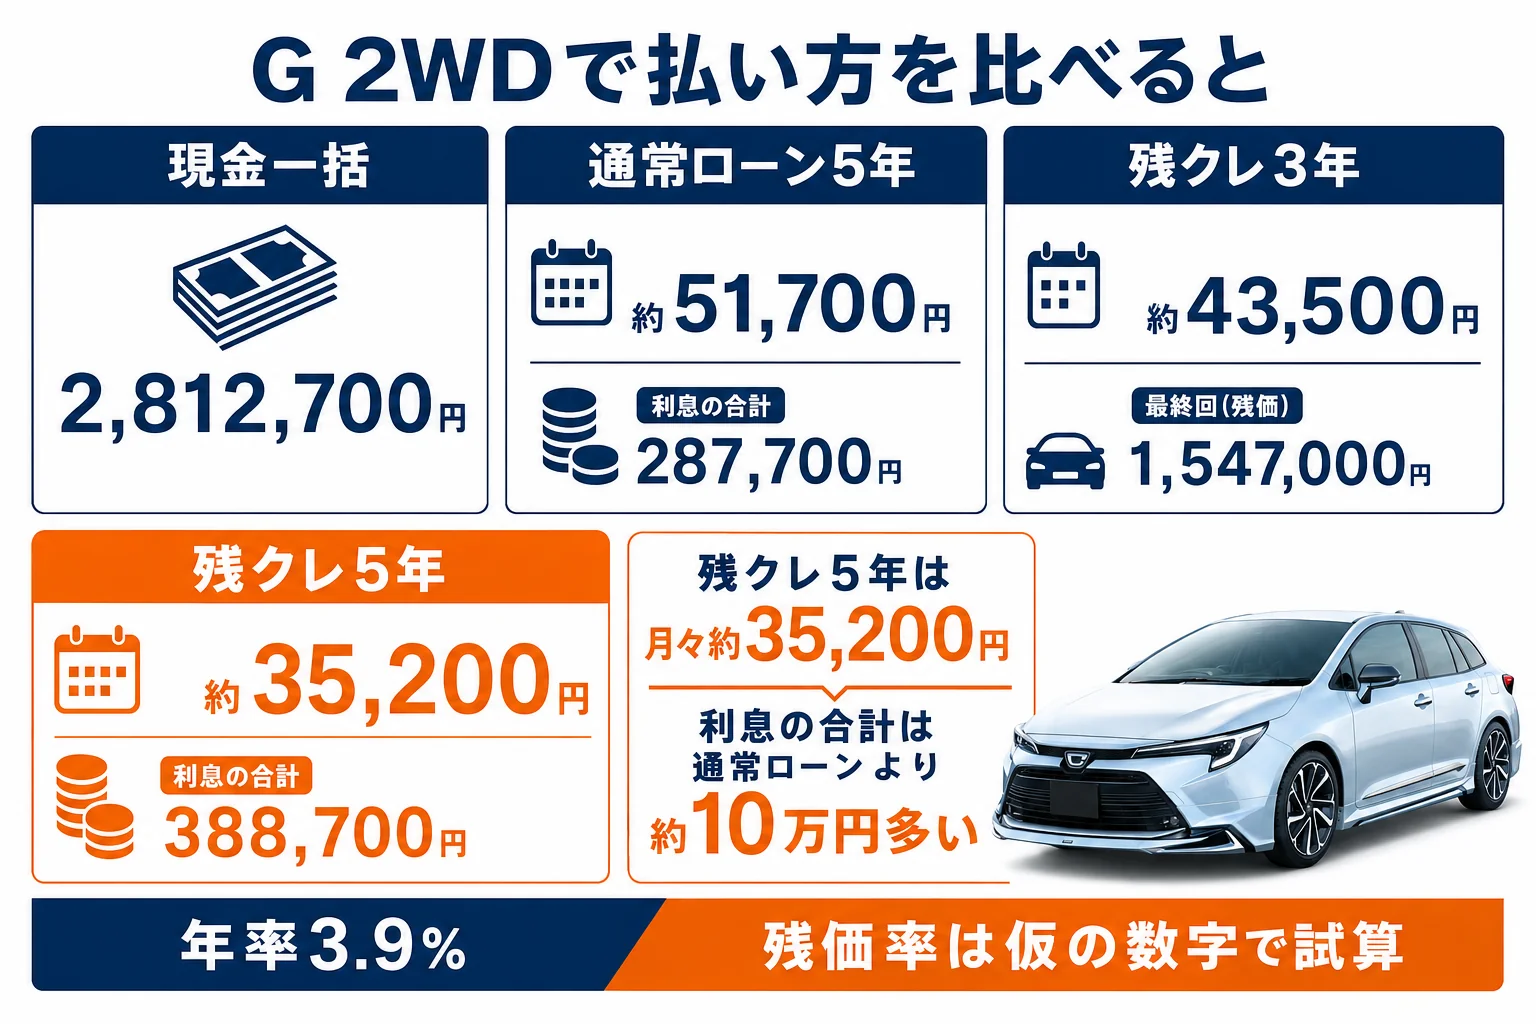
『実際にいくら違うの?』というのがいちばん知りたいところですよね。人気の中間グレード、Gの2WD(2,812,700円)で計算してみました。
| 払い方 | 月々 | 最終回 | 総支払額 | 利息の合計 |
|---|---|---|---|---|
| 現金一括 | なし | なし | 2,812,700円 | 0円 |
| 通常ローン 5年60回 | 約51,700円 | なし | 約3,100,400円 | 約287,700円 |
| 残クレ 3年36回(残価55%) | 約43,500円 | 1,547,000円 | 約3,068,800円 | 約256,100円 |
| 残クレ 5年60回(残価40%) | 約35,200円 | 1,125,000円 | 約3,201,400円 | 約388,700円 |
(車両本体価格は2026年9月時点のメーカー希望小売価格・消費税込。頭金0円、実質年率3.9%、残価率は計算のために仮に置いた数字です。諸費用・オプションは含みません)
5年で比べると、残クレの月々は通常ローンより約16,500円安くなります。その代わり、利息の合計は約10万円多くなるんです。
3年の残クレは利息の合計が少なく見えます。ただ、これは払う期間が短く、最終回の1,547,000円がまだ残っているからです。
返却した場合、実際に払ったお金は?
残クレを最後に返却するなら、最終回の残価は払いません。その場合、手元から出ていったお金は「月々の合計」だけになります。
| 残クレ(G 2WD) | 月々の合計 | 1か月あたりに直すと |
|---|---|---|
| 3年36回で返却 | 約1,521,800円 | 約42,300円 |
| 5年60回で返却 | 約2,076,400円 | 約34,600円 |
(上の表と同じ前提で試算。返却時の追加精算が無い場合)
『3年で返すと、1か月あたりは意外と高いんだ』と感じた方もいるはずです。短い期間で乗り換えるほど、新車のいちばん値下がりする時期のぶんを払うことになるからなんです。
頭金を入れるとどう変わる?
頭金を入れると、月々も利息も減ります。G 2WDの残クレ5年(残価1,125,000円)で比べてみました。
| 頭金 | 月々 | 総支払額(頭金込み) |
|---|---|---|
| 0円 | 約35,200円 | 約3,201,400円 |
| 50万円 | 約25,900円 | 約3,151,200円 |
| 100万円 | 約16,500円 | 約3,100,900円 |
(実質年率3.9%・残価率は仮の数字で試算)
頭金を50万円入れるごとに、総支払額は約5万円ずつ減ります。手元の貯金に余裕があるなら、少し入れておくと利息の負担を軽くできます。
実際の金利や残価率は、時期・販売店・キャンペーンで変わります。この表は「仕組みの違い」を比べるための目安です。実際の条件は見積書で確かめてみてください。
グレード別に見るとどれくらい?
グレードが上がると、月々も最終回も比例して大きくなります。5年60回の残クレ(残価40%)で、2WDの3グレードを並べました。
| グレード(2WD) | 車両価格 | 残クレ月々 | 最終回(残価) | 通常ローン月々 |
|---|---|---|---|---|
| X | 2,447,500円 | 約30,600円 | 979,000円 | 約45,000円 |
| G | 2,812,700円 | 約35,200円 | 1,125,000円 | 約51,700円 |
| W×B | 3,179,000円 | 約39,800円 | 1,272,000円 | 約58,400円 |
(2026年9月時点のメーカー希望小売価格・消費税込。頭金0円、実質年率3.9%、5年60回で試算。残価率40%は仮の数字)
例えばXとW×Bでは、残クレの月々で約9,100円の差になります。月に1万円弱で装備の充実したW×Bに乗れる、と考える方も多いはずです。
グレードごとの装備の違いはグレードの違いを一覧で比較で見られます。
税金や登録費用を含めた総額は乗り出し価格で確かめられます。
E-Fourにすると、どのグレードも車両価格が214,500円上がります。そのぶん月々も数千円増えるイメージです。
最終回の3つの選択肢
残クレでいちばん大事なのが、最終回にどうするかです。一般的には、次の3つから選べます。
| 選択肢 | すること | 向いている人 |
|---|---|---|
| 返却する | 車を返して、残価の支払いはなし | 次の車に乗り換えたい |
| 買い取る | 残価を一括か再ローンで払う | 今の車に乗り続けたい |
| 乗り換える | 車を返して、新しい車で残クレを組み直す | 数年ごとに新車に乗りたい |
返却する時は、車の状態が契約の基準内であることが前提です。ここを見落とすと、最後に思わぬ出費が出ることがあります。
残クレには、月々の走行距離の上限や、傷・へこみの基準が決まっていることが多いです。上限を超えたり、大きな傷があったりすると、返却時に追加で精算を求められることがあります。契約前に条件を確認しておきましょう。
実は、最終回の時点で車の相場が残価より高いこともあります。その場合は、買い取ってから売る、あるいは買取店に売って残価を精算する方が、手元にお金が残ることも。
相場の見方はカローラツーリングのリセールバリューで詳しく説明しています。
反対に、相場が残価を下回っていても、基準内の状態で返却すれば差額を払う必要はないのが一般的です。ここが残クレの「保険」のような部分なんです。
『買い取りたいけど、一括では払えない…』という方は、残価を再ローンにする方法もあります。ただ、残価に対してもう一度金利がかかるので、総額はさらに増えます。
乗り続けたい気持ちがはっきりしているなら、最初から通常ローンにしておく方がすっきりすることも。契約の時点で、最終回にどうしたいかを一度考えておきましょう。
残クレが向いている人・向いていない人
ここまでを踏まえて、向き不向きを整理してみます。『自分はどっちだろう』と思いながら見てみてください。
- 3〜5年で新しい車に乗り換えたい
- 月々の支払いを抑えて、上のグレードに乗りたい
- 年間の走行距離が多すぎない
- 車をきれいに乗る自信がある
- 10年近く同じ車に乗り続けたい
- 年間の走行距離がかなり多い
- 子どもやペットで車内が汚れやすい
- 利息の合計をできるだけ少なくしたい
例えばこんな場面です。
「5年後は子どもが大きくなるから、その時にまた考えたい」
「それなら、最終回で返すか買い取るかを選べる残クレは合っていますね」
逆に、10年乗るつもりなら話は変わります。最終回で残価を再ローンすると、さらに利息がかかるからです。
長く乗る前提なら、通常ローンで頭金を入れる方が総額は少なくなりやすいです。頭金ごとの月々はローン月々いくら?頭金別シミュレーションで計算しています。
残クレ以外の選択肢も比べておこう
『残クレもローンもピンとこない』という方には、カーリースやKINTOのようなサブスクもあります。
| 方法 | 車の持ち主 | 月々に含まれるもの | 最後 |
|---|---|---|---|
| 通常ローン | 自分(完済まで所有権留保のことも) | 車両代+金利 | 自分のものになる |
| 残クレ | 販売店・信販会社(最終回まで) | 車両代の一部+金利 | 返却・買取・乗り換え |
| カーリース・KINTO | リース会社 | 車両代+税金・メンテなど(プランによる) | 返却が基本 |
(一般的な仕組み。含まれる内容は各社のプランで異なります)
リースは税金や車検の費用がまとめて入るぶん、月々の金額だけで残クレと比べると高く見えることがあります。費用の中身はリース・サブスクで乗る場合の費用で比べています。
どの払い方でも、車両価格そのものを下げられれば月々も総額も下がります。値引きの詰め方はカローラツーリングの値引き相場と交渉の順番を参考にしてみてください。
見積もりを取る時に確かめること
残クレで見積もりを取る時は、月々の金額だけで決めないことが大事です。次の項目を見積書で確かめておきましょう。
- 実質年率(金利)は何%か
- 残価はいくらで、何%に設定されているか
- 支払い回数と、最終回の金額
- 月々の走行距離の上限
- 返却時の傷やへこみの基準
- 利息を含めた総支払額
『月々3万円台なら大丈夫そう』と感じても、総支払額を見ると印象が変わることがあります。見積書の「お支払い総額」の欄は、意外と見落とされやすいところです。
金利や残価の設定は販売店ごとに違うので、複数の見積もりを並べると条件の差が見えてきます。
ボーナス払いを組み合わせると、月々はさらに下がります。ただ、ボーナスが減った年にも同じ金額を払うことになるので、無理のない範囲にしておくと安心です。
見積もりの比べ方は見積もりの見方にまとめています。まずは同じグレード・同じ支払い回数で、複数の見積もりを取って比べてみてください。
カローラツーリング買いたいドットコム
カローラツーリングの値段、先に相場を見ておく
今の車の買取相場と、カローラツーリングの値引き・総額の目安を先に知っておくと、商談で迷いにくくなります。
無料今の車の買取相場を調べる※相場は年式・走行距離・状態で変わります。
- トヨタ カローラ ツーリング 公式サイト:最新の価格・グレード・装備はメーカーの公式情報で確認できます
よくある質問
カローラツーリングの残クレは損ですか?
利息の合計で見ると、通常ローンより多くなりやすいです。ただ、3〜5年で乗り換える人にとっては月々を抑えられるので、使い方しだいで損とは言い切れません。
残クレの残価率はどれくらいですか?
支払い回数や時期、グレードで変わります。この記事では計算のために仮の数字を使っているので、実際の残価は見積書で確認してください。
最終回で買い取るといくらかかりますか?
契約時に決めた残価を払います。一括で払うか、再ローンを組むかを選べることが多いです。再ローンにすると、そのぶん利息がかかります。
残クレの途中で車を売ることはできますか?
できます。残りの支払いを精算する必要があるので、残債の金額と車の査定額を比べてから決めるのがおすすめです。
E-Fourでも残クレは組めますか?
組めます。車両価格が2WDより214,500円高いので、そのぶん月々と残価が変わります。
まとめ
- 残クレは残価を最終回に回して、月々を軽くする払い方
- Gの2WDで5年払いにすると、月々は通常ローンより約16,500円安く、利息は約10万円多い(試算)
- 最終回は返却・買い取り・乗り換えの3択
- 走行距離の上限と傷の基準は契約前に確認する
- 長く乗るなら通常ローンや現金の方が総額は少なくなりやすい
コメント