当サイトの記事は編集部がメーカー公式情報などの公開情報をもとに独自に調査・執筆しています。記事内にはアフィリエイト広告を含む場合があります。
トヨタ カローラ ツーリングが気になっているけれど、『ローンだと月々いくらになるんだろう』と、そこで止まっている方も多いはずです。
結論から言うと、中間グレードのGの2WDを頭金0円・5年払いにすると、月々は約5.2万円が目安です(実質年率3.9%で試算)。頭金を50万円入れると、月々は1万円近く下がります。
この記事では、グレード・頭金・年数ごとの月々を表で並べています。自分に合った組み方を決める材料にしてみてください。
まずは結論、G 2WDで月々いくら?
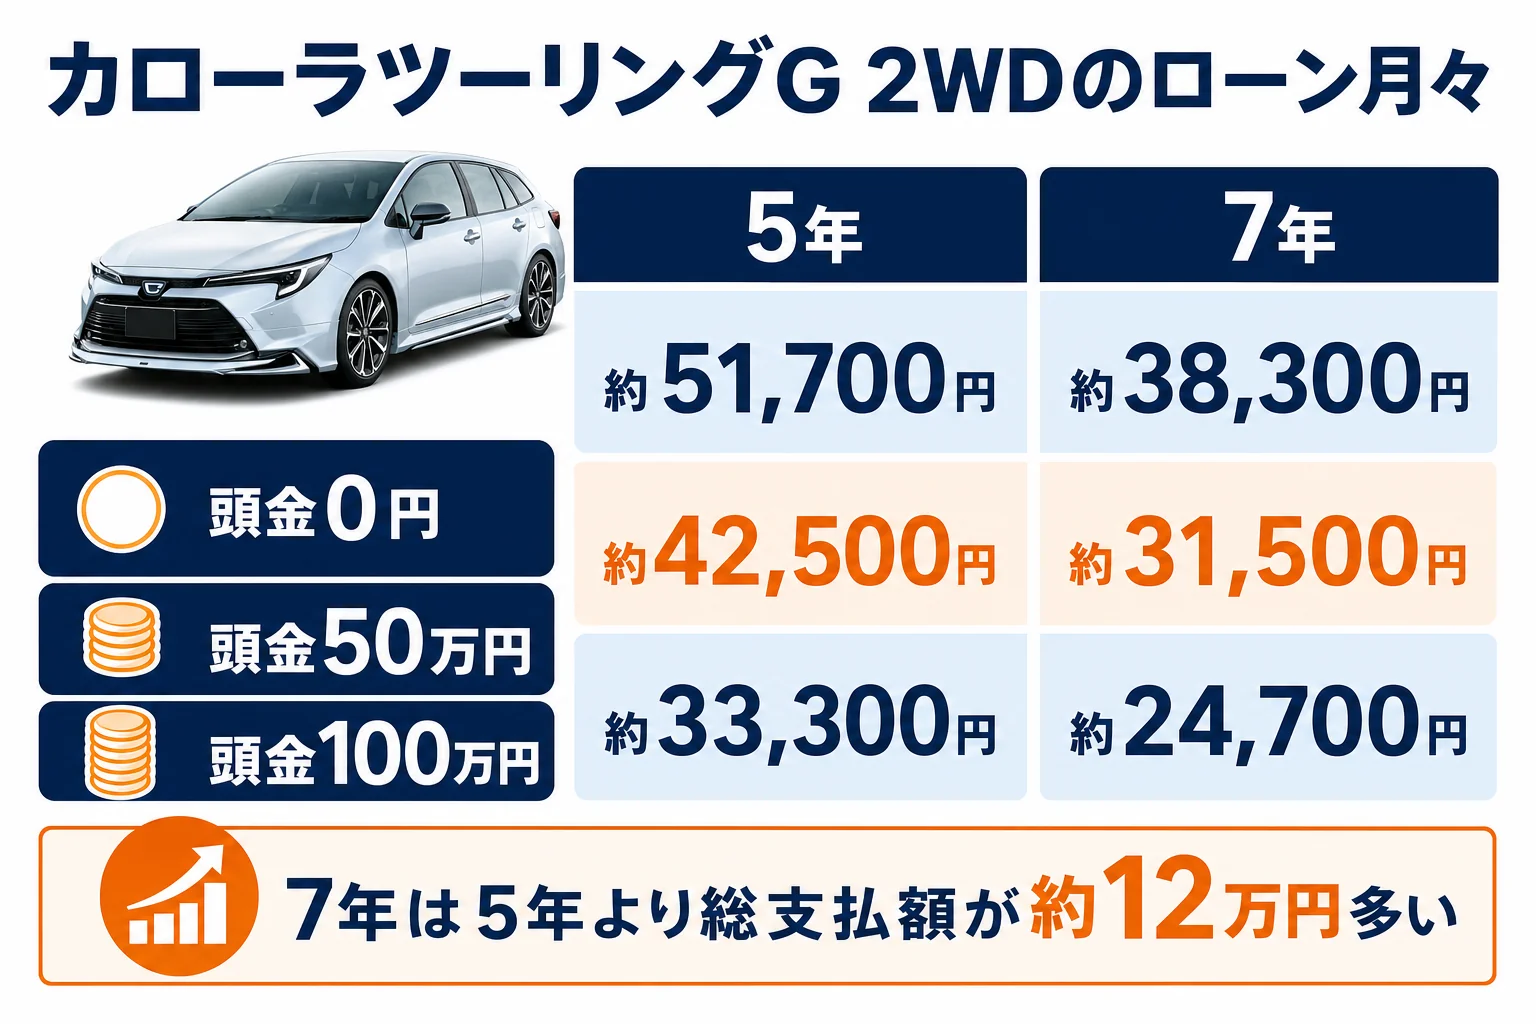
いちばん選ばれやすいGの2WD(2,812,700円)で、頭金と支払い年数を変えて計算してみました。
| 頭金 | 5年60回の月々 | 5年の総支払額 | 7年84回の月々 | 7年の総支払額 |
|---|---|---|---|---|
| 0円 | 約51,700円 | 約3,100,400円 | 約38,300円 | 約3,218,600円 |
| 50万円 | 約42,500円 | 約3,049,300円 | 約31,500円 | 約3,146,500円 |
| 100万円 | 約33,300円 | 約2,998,100円 | 約24,700円 | 約3,074,300円 |
(車両本体価格は2026年9月時点のメーカー希望小売価格・消費税込。実質年率3.9%・元利均等・ボーナス払いなしで試算。総支払額は頭金を含みます。諸費用・オプションは含みません)
頭金を50万円増やすごとに、5年払いの月々は約9,200円ずつ下がります。総支払額も約5万円ずつ減っていくんです。
月々を下げるいちばんの近道は頭金です。年数を延ばしても月々は下がりますが、そのぶん利息が増えます。G 2WDで頭金0円なら、5年と7年で総支払額は約12万円違います。
『7年にすれば月々3万円台なら、そっちの方が楽かも』と思いますよね。ただ、7年払いだと、完済までに車検を3回迎える計算です。
乗り換えたくなった時にローンが残っていると、売ったお金で残りを返す手間がかかります。年数は「何年乗るつもりか」と合わせて決めるのがおすすめです。
グレード別・2WDとE-Fourで月々はいくら違う?
次に、全グレードを並べてみます。条件は頭金0円・実質年率3.9%です。
| グレード | 駆動 | 車両価格 | 5年60回の月々 | 7年84回の月々 | 5年の総支払額 |
|---|---|---|---|---|---|
| X | 2WD | 2,447,500円 | 約45,000円 | 約33,300円 | 約2,697,800円 |
| X | E-Four | 2,662,000円 | 約48,900円 | 約36,300円 | 約2,934,300円 |
| G | 2WD | 2,812,700円 | 約51,700円 | 約38,300円 | 約3,100,400円 |
| G | E-Four | 3,027,200円 | 約55,600円 | 約41,200円 | 約3,336,800円 |
| W×B | 2WD | 3,179,000円 | 約58,400円 | 約43,300円 | 約3,504,200円 |
| W×B | E-Four | 3,393,500円 | 約62,300円 | 約46,200円 | 約3,740,600円 |
| ACTIVE SPORT | 2WD | 3,282,400円 | 約60,300円 | 約44,700円 | 約3,618,100円 |
| ACTIVE SPORT | E-Four | 3,496,900円 | 約64,200円 | 約47,600円 | 約3,854,600円 |
(2026年9月時点のメーカー希望小売価格・消費税込。頭金0円・元利均等・ボーナス払いなしで試算)
XとW×Bの差は、2WDの5年払いで月々約13,400円です。月に1万円ちょっとでディスプレイやアルミホイールが上のグレードになる、と考える方もいるはずです。
E-Fourにすると、車両価格は214,500円上がります。月々に直すと、5年払いで約3,900円の差なんです。
雪の多い地域では、この月4,000円弱の差をどう見るかがポイントです。E-Fourが本当に要るかはE-Four(4WD)は必要かで考え方をまとめています。
グレードごとの装備の差はグレードの違いを一覧で比較で見られます。月々の差と、手に入る装備を並べてみると決めやすくなりますよ。
金利が違うと総支払額はどれくらい変わる?
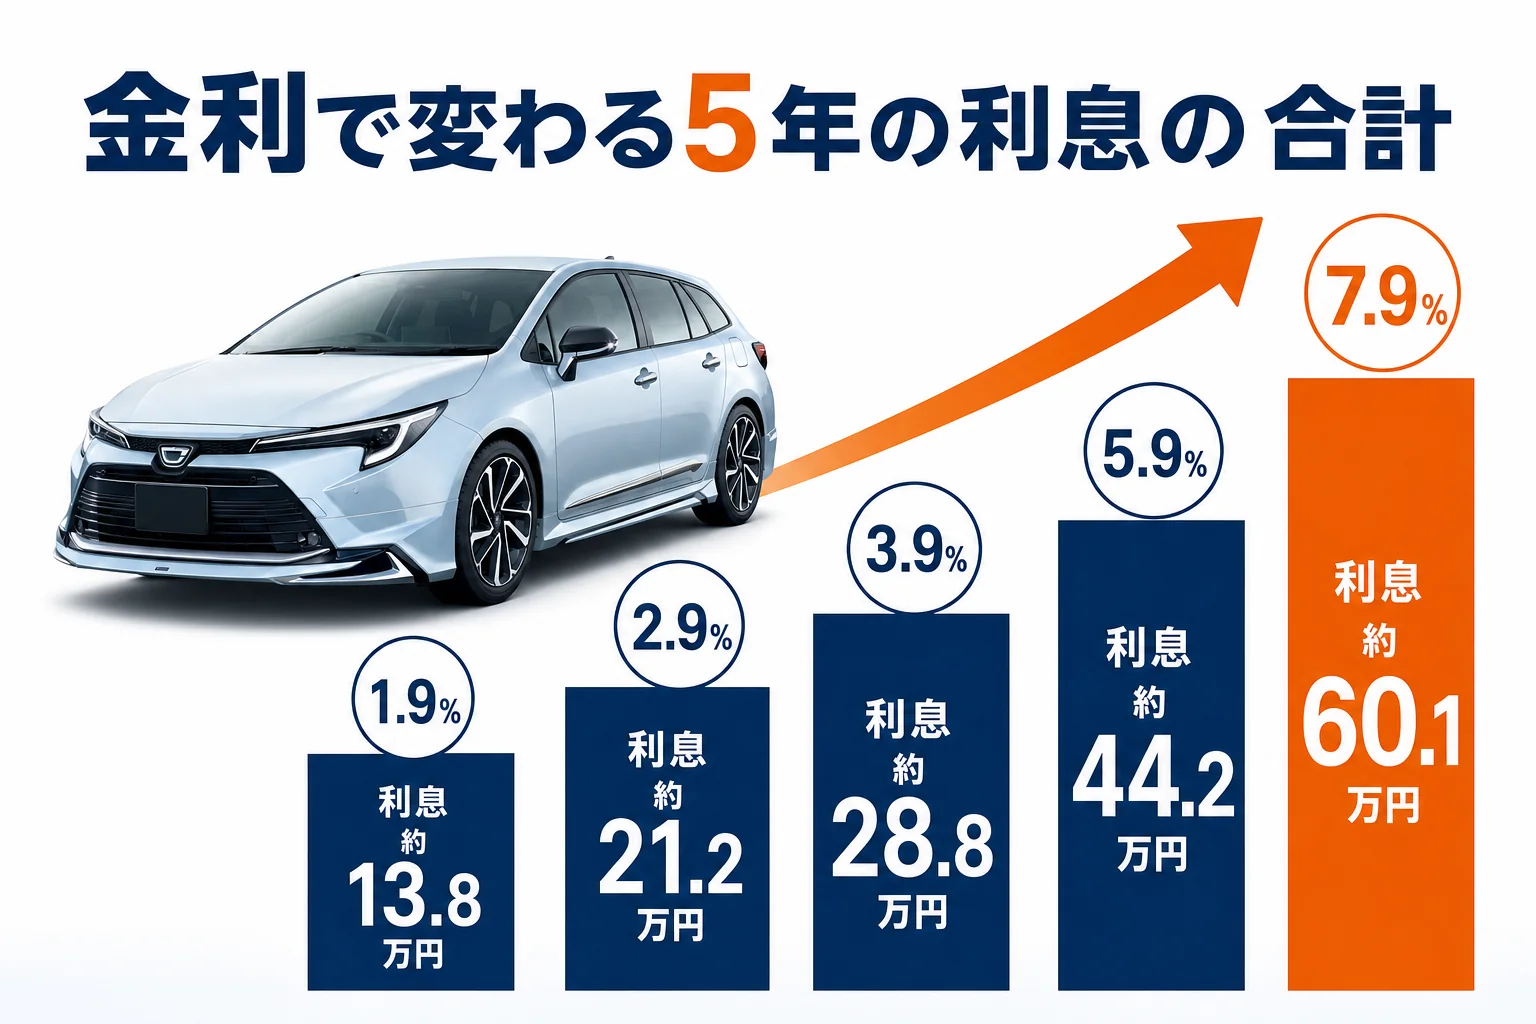
同じ車でも、どこでローンを組むかで金利は変わります。Gの2WDを頭金0円・5年払いにして、金利だけを動かしてみました。
| 実質年率 | 月々 | 利息の合計 |
|---|---|---|
| 1.9% | 約49,200円 | 約137,900円 |
| 2.9% | 約50,400円 | 約212,200円 |
| 3.9% | 約51,700円 | 約287,700円 |
| 5.9% | 約54,200円 | 約442,100円 |
| 7.9% | 約56,900円 | 約601,100円 |
(車両価格2,812,700円・5年60回・元利均等で試算。金利は比べるために置いた数字で、特定の会社の金利ではありません)
1%違うだけで、5年の利息は7万円ほど動きます。月々だと1,000円ちょっとの差なので、見落としやすいところなんです。
『月々1,000円くらいなら気にしなくていいかな』と思うかもしれません。でも5年で合計すると、オプションを1つ付けられるくらいの金額になります。
販売店の提案書では、月々の金額が大きく書かれていて、金利や利息の合計は小さく載っていることがあります。見積書をもらったら、実質年率と利息の合計の欄を探してみてください。
ボーナス払いを入れると月々はどうなる?
月々をもっと下げたい時に出てくるのが、ボーナス払いです。Gの2WD・頭金0円・5年払いで、年2回・1回10万円のボーナス加算を入れてみました。
| 払い方 | 月々 | ボーナス月の加算 | 総支払額 |
|---|---|---|---|
| ボーナス払いなし | 約51,700円 | なし | 約3,100,400円 |
| ボーナス年2回・各10万円 | 約35,100円 | 10万円×10回 | 約3,107,700円 |
(実質年率3.9%・5年60回で試算)
月々は約16,600円下がり、総支払額はほとんど変わりません。ボーナスが毎回出る働き方なら、使いやすい方法です。
ただ、ボーナスが減った年も10万円の加算は変わりません。ここが大事なところです。
- この先5年、ボーナスが毎回出る見込みがあるか考える
- ボーナス月の支払いが、他の大きな出費と重ならないか見ておく
- ボーナスなしの月々でも払えるか、一度計算してみる
維持費を足すと、無理のない月々はいくら?
ローンの月々だけで予算を決めると、あとで苦しくなりやすいです。車を持つと、税金や保険、燃料代が毎月の家計に乗ってきますよね。
| 項目 | 月あたりの目安 |
|---|---|
| ローン(G 2WD・頭金0円・5年) | 約51,700円 |
| 自動車税 36,000円(1.8L)の月割り | 3,000円 |
| 重量税・自賠責・燃料・任意保険・消耗品など | 約1.4万〜2.1万円 |
| 合計(駐車場代を除く) | 約6.9万〜7.6万円 |
(自動車税は2019年10月以降に初回登録の1.8L車の年額。その他の項目は維持費は年間いくら?の年間目安を12で割ったもの。任意保険は年齢や等級で大きく変わります)
月々5万円のローンのつもりでも、実際に車に出ていくお金は7万円前後になる計算です。駐車場代がかかる地域なら、さらに上乗せになります。
『維持費まで入れると、ちょっと厳しいかも…』と感じた方もいますよね。そんな時は、頭金を増やすか、グレードをXやGにする方が、年数を延ばすより利息が増えにくいです。
例えばこんな考え方です。
「毎月車に使えるのは6万円まで」
「維持費で2万円ほどかかるから、ローンは4万円台に収めたい」
この場合、G 2WDなら頭金50万円・5年払い(約42,500円)か、X 2WDの頭金0円・5年払い(約45,000円)あたりが候補になります。
ディーラーローン・銀行ローン・残クレはどう選ぶ?
ローンには大きく3つの種類があります。それぞれ金利の傾向や手続きの手間が違うんです。
| 種類 | 金利の傾向 | 手続き | 所有者 |
|---|---|---|---|
| ディーラーローン(通常) | 銀行より高めのことが多い | 購入と同時に店で済む | 完済まで販売店や信販会社のことが多い |
| 残クレ(残価設定型) | 通常のディーラーローンと同程度のことが多い | 購入と同時に店で済む | 最終回まで販売店や信販会社 |
| 銀行・信用金庫のマイカーローン | 低めのことが多い | 自分で申し込み、審査に日数がかかる | 購入時から自分のことが多い |
金利は時期やキャンペーン、審査の結果で変わります。表は一般的な傾向です。
- 購入と同じ窓口で手続きが終わる
- 低金利キャンペーンが出ることがある
- 納車までの流れがスムーズ
- 自分で申し込む手間がかかる
- 審査に日数がかかることがある
- 使い道の書類をそろえる必要がある
実は、手間をかけても金利を下げたいなら、銀行ローンの事前審査を先に通しておくのが手です。販売店で「銀行はこの金利です」と伝えると、ディーラーローンの条件を見直してもらえることもあります。
月々を大きく下げたい場合は、残クレという選択もあります。ただ、残価の分にも金利がかかるので、総支払額は増えやすいです。
仕組みと比べ方は残クレは損か得かで詳しく計算しています。
見積もりの時に確かめておきたいこと
ここまでの表は、車両本体価格だけで計算しています。実際の借入額は、オプションと諸費用を足し、値引きを引いた金額です。
- 欲しいグレード・駆動方式・オプションを決める
- 見積書で、乗り出しの総額と値引き額を確かめる
- 頭金をいくら入れるか決め、借入額を出す
- 実質年率と支払い年数を決め、月々と利息の合計を比べる
- 銀行ローンの金利とも比べてから申し込む
見積書のどこを見ればいいかは見積もりの見方、乗り出しの総額の目安は乗り出し価格はいくら?にまとめています。
値引きが10万円増えると、借入額も10万円減ります。5年・3.9%なら月々は約1,800円下がる計算なんです。
ローンの条件を詰める前に、車両の値引きを先に固めておきましょう。
値引きの目安と交渉の順番は、トップの値引き相場と限界額で紹介しています。
1つの店の見積もりだけだと、金利や値引きが妥当か判断しにくいですよね。複数の見積もりを並べて、月々と総支払額の両方で比べてみてください。
カローラツーリング買いたいドットコム
カローラツーリングの値段、先に相場を見ておく
今の車の買取相場と、カローラツーリングの値引き・総額の目安を先に知っておくと、商談で迷いにくくなります。
無料今の車の買取相場を調べる※相場は年式・走行距離・状態で変わります。
- トヨタ カローラ ツーリング 公式サイト:最新の価格・グレード・装備はメーカーの公式情報で確認できます
よくある質問
カローラツーリングをローンで買うと月々いくらですか?
G 2WD(2,812,700円)を頭金0円・5年60回・実質年率3.9%で組むと、月々は約51,700円です。Xの2WDなら約45,000円、W×Bの2WDなら約58,400円が目安です。
頭金はいくら入れればいいですか?
決まった金額はありません。G 2WDの5年払いでは、頭金50万円ごとに月々が約9,200円、総支払額が約5万円下がります。手元に生活費の余裕を残せる範囲で決めてみてください。
5年と7年、どちらがいいですか?
月々は7年の方が下がりますが、利息は増えます。G 2WD・頭金0円では、7年の方が総支払額が約12万円多くなります。乗り換えまでの年数に合わせるのがおすすめです。
残クレと通常ローンはどちらが得ですか?
月々は残クレの方が下がりやすいですが、残価の分にも金利がかかるので総支払額は増えやすいです。乗り方で答えが変わるので、残クレの記事で比べてみてください。
中古のカローラツーリングでもローンは組めますか?
中古車でもローンは組めます。ただ、新車より金利が高めに設定されることがあるので、実質年率を見積書で確かめておきましょう。
まとめ
- G 2WDを頭金0円・5年・3.9%で組むと、月々は約51,700円
- 頭金50万円ごとに、月々は約9,200円、総支払額は約5万円下がる
- 7年にすると月々は約38,300円に下がるが、総支払額は約12万円増える
- 金利1%の差で、5年の利息は7万円ほど動く
- 維持費を足すと、車に出ていくお金は月7万円前後になる計算
コメント